2026.08.04
電話一本での出会いでしたが何度もご足労頂き感謝の一言です。
税理士法人 レイ
子どものマイホーム資金、どう援助するのが有利?3つの方法を税金面から比較した事例
住宅ローンの金利が上がっているなか、親として建築資金を援助したい。ただし、税金面でどの方法が有利かわからない、というご相談でした。
検討されていた3つの方法について、税金面の特徴と注意点を整理しました。
| 方法 | 税金面の特徴 | 注意点 |
|---|---|---|
| ① 親名義で建てて子に無償で貸す | 贈与税はかからない。建物は現金より低い評価額で相続財産になる | 将来は親の相続財産。固定資産税は親の負担 |
| ② 親子間でお金を貸す | 契約どおり返済されていれば贈与にならない | 契約書・適正な金利・振込による返済記録が必要。「ある時払い」は贈与とみなされやすい |
| ③ 子がローンを組み、親が資金を贈与 | 住宅取得等資金の非課税特例(最大1,000万円)や暦年贈与(年110万円)が使える。住宅ローン控除も受けられる | 特例は税額ゼロでも翌年3月15日までの申告が必要。入居時期や住宅の性能などの要件あり |
特に③の特例では、贈与の翌年3月15日の時点で住宅が棟上げ(屋根がある状態)まで進んでいることなどの要件があります。工期と贈与の時期を合わせて計画するようお伝えしました。なお、現行の特例は2026年12月31日までの贈与が対象です。
あわせて、将来の相続も見据えて次の点をご案内しました。
どの方法が最適かは、建築費やお子さんの収入、借入条件、ご両親の資産全体によって変わります。建築見積や借入条件がそろった段階で、個別に税額シミュレーションを行うこととしました。
子どもへの住宅資金の援助は、「今の贈与税」と「将来の相続税」を合わせて考えることが大切です。特例には申告や入居時期の要件があるため、お金を渡す前にご相談ください。
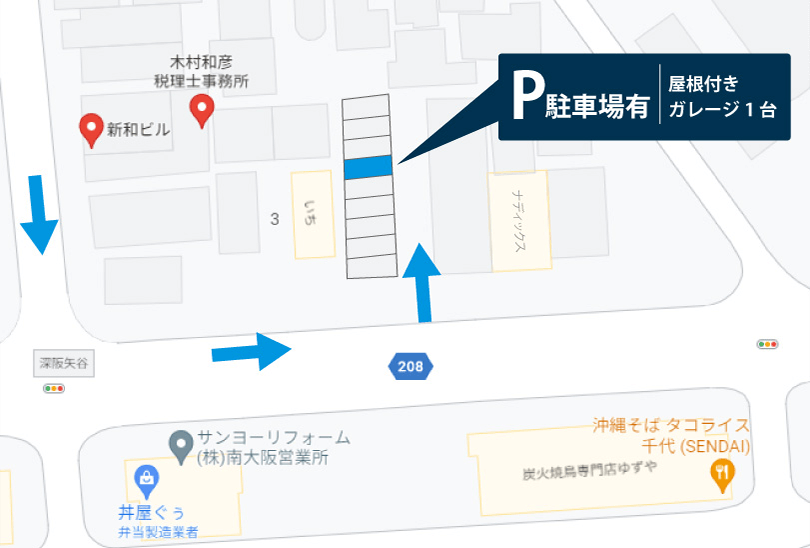
屋根付きガレージ1台 駐車場 No. ヰ(イ)
○ 散髪屋さん 「いち」 のとなりのガレージです。
○ 道路から2本の街路樹の間を通って入ってください。
○ 左側奥から4つ目 【No.ヰ (イ)】 のガレージです。