税理士法人 レイ

面談予約はこちら 無料相談実施中

0120-290-261

9:00~18:00

(平日)

相続した実家の売却。建物が共有・取得費不明でも「空き家特例」の適用範囲を整理した事例

相続した実家の売却。建物が共有・取得費不明でも「空き家特例」の適用範囲を整理した事例

相談時の状況

  • 被相続人:母
  • 相続人:長男(ご相談者)、弟の2名
  • 対象の不動産:母が一人で暮らしていた古い家屋(土地は兄弟で各2分の1を相続)
  • 売却の状況:売買契約は締結済み。売却価格は約3,100万円で、解体・滅失登記を済ませて引き渡す条件

ご相談内容

「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除(いわゆる空き家特例)」を使いたいが、次の事情があり適用できるか不安、というご相談でした。

  • 建物は母の生前から弟が2分の1を所有していた
  • 母は亡くなる前の約2年、施設利用を繰り返していた(住民票は自宅のまま)
  • 取得時の契約書がなく、購入価格は口伝えでしかわからない
  • 多くの情報が錯綜し、何が正しいのか判断できない

ご提案

まず論点を一つずつ整理しました。

  1. 適用範囲:空き家特例は「相続により被相続人から取得した部分」が対象です。弟がもともと所有していた建物の持分は対象外となる可能性が高いため、「特例なし」「一部適用」「最大適用」のパターンで、兄弟それぞれの納税額の目安を試算しました。
  2. 居住要件:老人ホーム等への入所があっても、要介護認定など一定の要件を満たせば対象となりえます。市役所で発行される「被相続人居住用家屋等確認書」の必要書類と発行までの期間を事前に確認するようお伝えしました。
  3. 解体のスケジュール:解体・滅失登記を引渡し期日に間に合わせつつ、税務上必要な証明書類を確定申告までにそろえる段取りを、土地家屋調査士・解体業者と共有しました。
  4. 取得費:証拠がないと、売却価格の5%(本件では約155万円)を取得費とする「概算取得費」になります。当時の通帳や資料を探しつつ、立証が難しい場合は概算取得費+特例の最大活用で申告する二段構えとしました。
  5. 費用の按分:解体費・測量費・仲介手数料は折半の譲渡費用として整理し、兄弟それぞれが確定申告を行います。

まとめ

空き家特例は要件が細かく、「売った後」では満たせない要件もあります。共有や施設入所など判断に迷う事情がある場合は、売買契約や解体の前にご相談いただくと選択肢が広がります。
主な相続手続きのメニュー

相続税の申告を
依頼したい!

相続税申告サポート

143,000円〜

相続税申告の要否判定から、税額計算、相続税申告の作成・提出までをサポートします。

遺産分割協議書を
作成してほしい!

相続手続サポート

165,000円〜

面倒な戸籍収集や財産調査、遺産分割協議書の作成をサポートします。

0120-290-261

9:00~18:00 (平日)

  • 土日・祝日も相談可能
    (要予約)
  • 相続の
    専門家が対応!

お客様の声・解決事例・コラム・
セミナー・相談会・新着情報

MAP

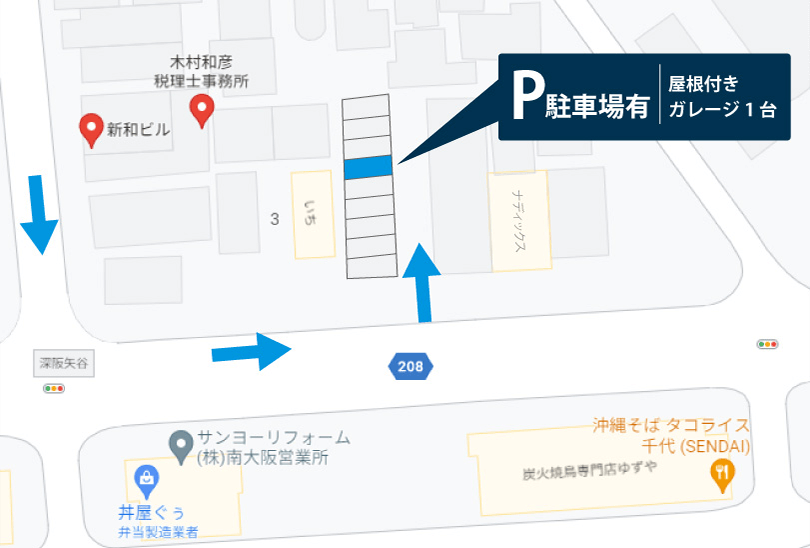
駐車場

屋根付きガレージ1台 駐車場 No. ヰ(イ)

○ 散髪屋さん 「いち」 のとなりのガレージです。
○ 道路から2本の街路樹の間を通って入ってください。
○ 左側奥から4つ目 【No.ヰ (イ)】 のガレージです。