2026.08.04
電話一本での出会いでしたが何度もご足労頂き感謝の一言です。
税理士法人 レイ
相続税はゼロでも申告は必要!小規模宅地等の特例を適用して無事に申告を完了した事例
自宅の土地が広く、財産の合計が基礎控除額を超えるかどうか微妙な状況でした。「税金がかからないなら何もしなくてよいのか」を確認したい、というご相談でした。
自宅の土地を路線価で評価し、奥行きに応じた補正も反映したうえで、特例の有無による違いを比較しました。
| 特例を使わない場合 | 特例を使った場合 | |
|---|---|---|
| 課税価格の合計(生命保険の非課税分を除く) | 約4,700万円 | 約2,700万円 |
| 基礎控除額 | 4,200万円 | 4,200万円 |
| 相続税 | 発生する | ゼロ |
小規模宅地等の特例を使うと、自宅の土地のうち330㎡までの部分の評価額が80%減額されます(330㎡を超える約50㎡は通常どおり評価)。生命保険金300万円は非課税枠(500万円×2名=1,000万円)の範囲内です。
ただし、小規模宅地等の特例は相続税の申告をすることが適用の条件です。特例のおかげで基礎控除額以下になる場合も、申告しなければ特例は使えず、本来は税金がかかることになります。
そこで、遺産分割協議書の作成、印鑑証明書・マイナンバーの収集、特例の計算書の作成までを当事務所で行い、税額ゼロの相続税申告書を電子申告で提出しました。
「税金がかからない=申告不要」とは限りません。小規模宅地等の特例や配偶者の税額軽減など、申告が条件の特例を使って税額がゼロになる場合は、申告期限(亡くなったことを知った日の翌日から10か月)までに申告が必要です。
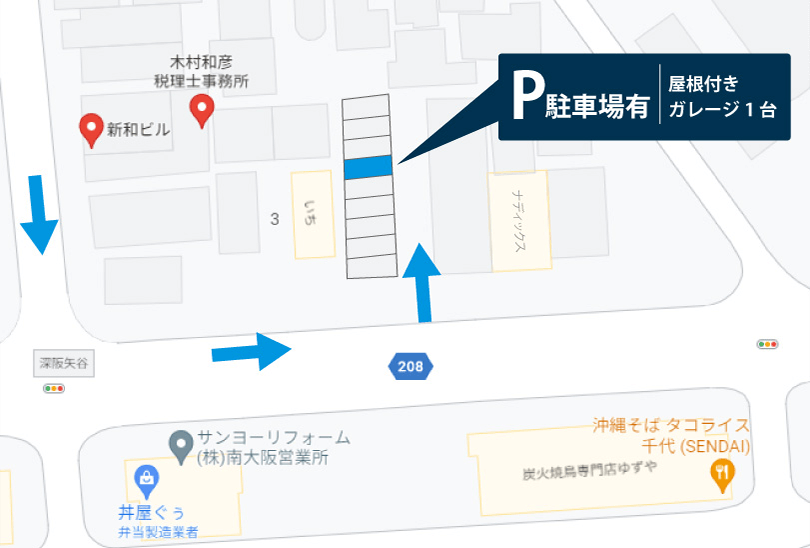
屋根付きガレージ1台 駐車場 No. ヰ(イ)
○ 散髪屋さん 「いち」 のとなりのガレージです。
○ 道路から2本の街路樹の間を通って入ってください。
○ 左側奥から4つ目 【No.ヰ (イ)】 のガレージです。